EPFO PM-VBRY Scheme (2026): पहली नौकरी पर मिलेंगे ₹15,000! जानिए पात्रता, किस्त और फाइनेंशियल लिटरेसी कोर्स के नियम
भारत में पढ़ाई पूरी करने के बाद जब कोई युवा अपनी पहली नौकरी (First Job) शुरू करता है, तो उसके सामने करियर के नए अवसरों के साथ-साथ कई वित्तीय चुनौतियाँ भी आती हैं। शुरुआती दौर में सीमित वेतन, घर से दूर रहने का खर्च और बचत की समझ न होना युवाओं के लिए एक बड़ी समस्या बन जाता है। इसी आवश्यकता को ध्यान में रखते हुए केंद्र सरकार ने कर्मचारी भविष्य निधि संगठन (EPFO) के माध्यम से देश के युवाओं के लिए एक ऐतिहासिक वित्तीय प्रोत्साहन योजना की शुरुआत की है।
इस क्रांतिकारी योजना का नाम EPFO PM-VBRY Scheme (प्रधानमंत्री विकसित भारत रोजगार योजना – Part A) है। इस योजना के अंतर्गत संगठित क्षेत्र में पहली बार कदम रखने वाले कर्मचारियों को सरकार की तरफ से सीधे उनके बैंक खाते में ₹15,000 तक की वित्तीय सहायता डीबीटी (DBT) के माध्यम से प्रदान की जाती है।
यदि आप अपनी पहली नौकरी के जॉइनिंग दस्तावेजों यानी Appointment Letter Format, मासिक वेतन पर्ची के घटकों और ईपीएफ कटौती के नियमों यानी Salary Slip Kaise Samjhe, भविष्य निधि से जुड़े नवीनतम संशोधनों यानी New EPF Rules 2026, और भविष्य में नौकरी बदलने पर बकाए के निपटान यानी Full & Final Settlement के बारे में जानते हैं, तो आपके लिए EPFO PM-VBRY Scheme के लाभों को समझना और क्लेम करना बेहद आसान हो जाएगा।
इसके अलावा, अपने पीएफ खाते को हमेशा सुरक्षित रखने के लिए समय पर डिजिटल नामांकन यानी EPF e-Nomination Kaise Kare Hindi Guide पूरा करना भी हर नए कर्मचारी के लिए अनिवार्य है। इस विस्तृत गाइड में, हम योजना के उद्देश्य, पात्रता के कड़े नियमों, किस्तों के शेड्यूल और वित्तीय कोर्स की पूरी प्रक्रिया को सरल हिंदी में समझेंगे।
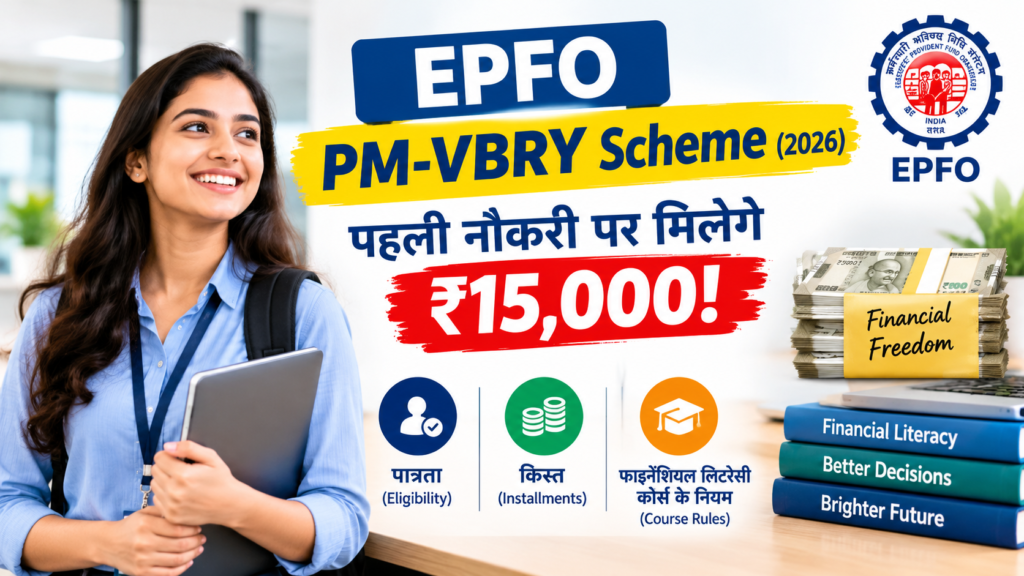
EPFO PM-VBRY Scheme केंद्र सरकार द्वारा शुरू की गई रोजगार-संबद्ध प्रोत्साहन योजना (Employment Linked Incentive – ELI) का हिस्सा है। इसके तहत पहली बार औपचारिक (Formal) क्षेत्र में नौकरी शुरू करने वाले और ईपीएफओ में पंजीकृत होने वाले नए कर्मचारियों को 1 महीने के ईपीएफ वेतन के बराबर (अधिकतम ₹15,000) नकद प्रोत्साहन राशि सीधे उनके आधार-सीडेड बैंक खाते में दो किस्तों में दी जाती है। इस योजना का लाभ उन कर्मचारियों को मिलता है जिनका मासिक ग्रॉस वेतन ₹1,00,000 तक है।
Key Takeaways (मुख्य बिंदु)
- सीधा बैंक खाते में भुगतान: EPFO PM-VBRY Scheme का पैसा किसी कंपनी या नियोक्ता को नहीं, बल्कि सीधे कर्मचारी के आधार-लिंक्ड बैंक खाते में प्रत्यक्ष लाभ अंतरण (DBT) द्वारा भेजा जाता है।
- सैलरी कैप की उदार सीमा: योजना के अंतर्गत ₹1 लाख (₹1,00,000) प्रति माह तक के ग्रॉस वेतन वाले सभी नए कर्मचारी पात्र माने गए हैं।
- दो किस्तों में वितरण: पहला भुगतान 6 महीने की निरंतर सेवा पूरी होने पर मिलता है और दूसरा भुगतान 12 महीने की सेवा तथा ईपीएफओ का ‘Financial Literacy Course’ पूरा करने पर मिलता है।
- पहला पीएफ पंजीकरण अनिवार्य: यह लाभ केवल उन्हीं युवाओं को मिलता है जिनका जीवन में पहली बार नया यूनिवर्सल अकाउंट नंबर (UAN) जनरेट हुआ हो।
- नौकरी बदलने पर भी लाभ जारी: यदि कर्मचारी 6 महीने बाद अपनी कंपनी बदलता है और नया नियोक्ता भी ईपीएफओ के तहत आता है, तो सेवा की निरंतरता बनी रहने पर EPFO PM-VBRY Scheme की दूसरी किस्त का अधिकार सुरक्षित रहता है।
EPFO PM-VBRY Scheme क्या है और सरकार का क्या उद्देश्य है?
केंद्रीय बजट में घोषित रोजगार प्रोत्साहन पैकेज के अंतर्गत शुरू की गई EPFO PM-VBRY Scheme का मुख्य लक्ष्य देश के युवाओं को असंगठित क्षेत्र से निकालकर संगठित (Corporate/Formal) क्षेत्र में रोजगार के लिए प्रोत्साहित करना है।
अक्सर देखा जाता है कि छोटे प्रतिष्ठानों में काम करने वाले कर्मचारी पीएफ कटौती से बचने के लिए अनौपचारिक रूप से नकद वेतन लेना पसंद करते हैं। इस मानसिकता को बदलने और युवाओं को सामाजिक सुरक्षा के दायरे में लाने के लिए सरकार ने यह आर्थिक इंसेंटिव सीधे कर्मचारी के हाथ में देने का निर्णय लिया है। जब कोई युवा अपनी पहली नौकरी शुरू करता है, तो शुरुआती 12 महीनों में मिलने वाला यह अतिरिक्त ₹15,000 का संबल उसे काम में टिके रहने और अपनी वित्तीय नींव मजबूत करने में मदद करता है।
पात्रता शर्तें (Eligibility Criteria): किसे मिलेंगे ₹15,000?
EPFO PM-VBRY Scheme का लाभ प्राप्त करने के लिए कर्मचारी और उसके रोजगार से जुड़ी निम्नलिखित अनिवार्य शर्तें तय की गई हैं:
1. पहली बार ईपीएफओ में पंजीकरण (First-Time EPF Member)
कर्मचारी ‘New Entrant’ की श्रेणी में आना चाहिए। इसका सीधा अर्थ यह है कि कर्मचारी का ईपीएफओ डेटाबेस में पहले से कोई यूएएन (UAN) सक्रिय नहीं होना चाहिए। यदि आपने कॉलेज के दौरान किसी इंटर्नशिप में बिना पीएफ के काम किया था, तो आप इसके पात्र हैं; लेकिन यदि आपका पहले से कोई पीएफ खाता था, तो आप इस योजना से बाहर हो जाएंगे।
2. ₹1,00,000 की ग्रॉस सैलरी सीमा (Wage Limit)
योजना के अनुसार, कर्मचारी का कुल मासिक ग्रॉस वेतन ₹1 लाख से अधिक नहीं होना चाहिए। यहाँ ध्यान देने योग्य बात यह है कि बहुत से कर्मचारी अपनी Salary Slip Kaise Samjhe में केवल बेसिक पे देखते हैं। योजना की पात्रता के लिए सभी भत्तों (HRA, Special Allowance आदि) को जोड़कर बनने वाली ग्रॉस सैलरी की गणना की जाती है।
3. आधार और एनपीसीआई सीडेड बैंक खाता (DBT Mandate)
चूंकि सरकार EPFO PM-VBRY Scheme की राशि सीधे बैंक खाते में ट्रांसफर करती है, इसलिए कर्मचारी का बैंक खाता न केवल आधार से लिंक होना चाहिए, बल्कि वह नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) मैपर पर भी एक्टिव होना चाहिए।
किस्तों का गणित और भुगतान टाइमलाइन (Installment Schedule)
सरकार ने इस योजना को इस तरह डिजाइन किया है कि युवा कर्मचारी कम से कम 1 वर्ष तक अपनी नौकरी में निरंतर बने रहें। EPFO PM-VBRY Scheme के अंतर्गत ₹15,000 की अधिकतम राशि का वितरण 2 चरणों में किया जाता है:
| किस्त का चरण | आवश्यक सेवा अवधि | अधिकतम देय राशि | मुख्य अनिवार्य शर्त (Mandatory Condition) |
| पहली किस्त (Installment 1) | 6 महीने की निरंतर सेवा व पीएफ अंशदान | ₹7,500 तक (या 1 माह के वेतन का 50%) | सक्रिय UAN और आधार-सीडेड बैंक खाता (DBT) |
| दूसरी किस्त (Installment 2) | 12 महीने की निरंतर सेवा व पीएफ अंशदान | ₹7,500 तक (शेष बची राशि) | ईपीएफओ ‘फाइनेंशियल लिटरेसी कोर्स’ पूरा करना |
| कुल अधिकतम लाभ | 12 महीने का कुल कार्यकाल | ₹15,000 (अधिकतम) | बचत लॉक-इन नियमों का पालन |
बचत योजना में लॉकिंग का नियम (Savings Lock-in)
वित्तीय विशेषज्ञों और सरकारी दिशानिर्देशों के अनुसार, EPFO PM-VBRY Scheme की दूसरी किस्त का एक हिस्सा कर्मचारी के एक विशेष बचत खाते या वित्तीय साधन में एक निश्चित समय के लिए सुरक्षित (Lock-in) रखा जाएगा। इसका उद्देश्य यह है कि युवा कर्मचारी अपनी पहली कमाई के इंसेंटिव को केवल गैर-जरूरी खर्चों में न उड़ाएं, बल्कि छोटी बचत की आदत भी सीखें।
आधिकारिक सरकारी संदर्भ और लिंक्स (External References)
रोजगार प्रोत्साहन योजनाओं और ईपीएफओ के आधिकारिक विधिक सर्कुलर की पुष्टि के लिए निम्नलिखित सरकारी पोर्टलों का संदर्भ लिया जा सकता है:
- EPFO Official Portal: कर्मचारी भविष्य निधि संगठन की आधिकारिक वेबसाइट, जहाँ नए सदस्यों के दिशा-निर्देश उपलब्ध हैं।
- Ministry of Labour and Employment: केंद्रीय श्रम एवं रोजगार मंत्रालय का पोर्टल, जहाँ प्रधानमंत्री विकसित भारत रोजगार योजना के आधिकारिक राजपत्र (Gazette) प्रकाशित होते हैं।
ईपीएफओ फाइनेंशियल लिटरेसी कोर्स क्या है और इसे कैसे पूरा करें? (Financial Literacy Course)
EPFO PM-VBRY Scheme का सबसे अनूठा और दूरदर्शी पहलू इसका अनिवार्य वित्तीय साक्षरता मॉड्यूल है। सरकार का मानना है कि युवाओं को केवल नकद प्रोत्साहन देना पर्याप्त नहीं है, बल्कि उन्हें अपनी मेहनत की कमाई को सही जगह निवेश करने और सुरक्षित रखने की बुनियादी वित्तीय समझ देना भी उतना ही आवश्यक है।
1. कोर्स का मुख्य उद्देश्य
जब किसी युवा को पहली नौकरी मिलती है, तो वह क्रेडिट कार्ड के जाल, गैर-जरूरी पर्सनल लोन, या बिना सोचे-समझे किए गए खर्चों में उलझ सकता है। EPFO PM-VBRY Scheme के तहत तैयार किए गए इस डिजिटल कोर्स में निम्नलिखित व्यावहारिक विषय शामिल किए गए हैं:
- वेतन और टैक्स प्लानिंग: सैलरी स्लिप के अलग-अलग घटकों को समझना, टीडीएस कटौती के नियम और नई टैक्स रिजीम का सही उपयोग।
- भविष्य निधि और पेंशन की सुरक्षा: ईपीएफ खाते के संचयन, चक्रवृद्धि ब्याज (Compound Interest) का लाभ और EPS Pension Kya Hai (2026 ) Aur Balance Kaise Check Kare के तहत मिलने वाली सामाजिक सुरक्षा।
- इमरजेंसी फंड और निवेश की शुरुआत: म्यूचुअल फंड्स, एसआईपी (SIP) और टर्म लाइफ इंश्योरेंस के बुनियादी सिद्धांत।
2. कोर्स कहाँ और कैसे पूरा करना होगा?
कर्मचारियों को इस कोर्स के लिए किसी संस्थान में जाने की आवश्यकता नहीं होगी। ईपीएफओ इसे अपने एकीकृत सदस्य पोर्टल (Unified Member Portal) और उमंग (UMANG) मोबाइल ऐप पर एक सरल, इंटरएक्टिव डिजिटल मॉड्यूल के रूप में उपलब्ध करा रहा है।
- जैसे ही कोई कर्मचारी अपनी 6 महीने की सेवा और पहली किस्त प्राप्त कर लेगा, उसके पोर्टल डैशबोर्ड पर यह लर्निंग मॉड्यूल अनलॉक हो जाएगा।
- कर्मचारी छोटे-छोटे वीडियो लेसन्स और क्विज (Quiz) के माध्यम से इसे अपनी सुविधानुसार पूरा कर सकेगा।
- कोर्स पूरा होते ही पोर्टल पर एक डिजिटल कंप्लीशन सर्टिफिकेट जनरेट होगा, जो EPFO PM-VBRY Scheme की दूसरी किस्त (₹7,500 तक) जारी करने के लिए अनिवार्य ऑटो-ट्रिगर का काम करेगा।
ऑनलाइन आवेदन और स्टेटस ट्रैकिंग की प्रक्रिया (Step-by-Step Online Process)
अक्सर नए कर्मचारियों के मन में यह सवाल उठता है कि क्या उन्हें इस ₹15,000 के लिए किसी सरकारी दफ्तर के चक्कर लगाने होंगे? इसका सीधा उत्तर है—बिल्कुल नहीं। EPFO PM-VBRY Scheme की पूरी प्रक्रिया को 100% पेपरलेस और डिजिटल बनाया गया है:
- कंपनी द्वारा नया UAN जनरेट करना: जब आप अपनी पहली कंपनी जॉइन करते हैं, तो एचआर विभाग आपके आधार के आधार पर पहली बार आपका 12 अंकों का यूएएन जनरेट करता है।
- मेंबर पोर्टल पर लॉगिन और ई-केवाईसी: कर्मचारी को ईपीएफओ के आधिकारिक पोर्टल पर जाकर अपना पासवर्ड बनाना होता है और यह सुनिश्चित करना होता है कि उसका आधार, पैन और बैंक खाता पूरी तरह वेरिफाइड हैं।
- डीबीटी और एनपीसीआई मैपिंग चेक: अपने बैंक जाकर यह सुनिश्चित करें कि आपका खाता सरकारी सब्सिडी और डीबीटी प्राप्त करने के लिए ‘Aadhaar Seeding’ के साथ सक्रिय है।
- बैकएंड द्वारा पात्रता का सत्यापन: कंपनी द्वारा हर महीने जमा किए जाने वाले इलेक्ट्रॉनिक चालान कम रिटर्न (ECR) के आधार पर ईपीएफओ का सिस्टम अपने आप EPFO PM-VBRY Scheme के पात्र कर्मचारियों की पहचान कर लेता है।
- पोर्टल पर स्टेटस ट्रैकिंग: ईपीएफओ मेंबर पोर्टल के ‘Online Services’ या ‘Track Claim’ सेक्शन में जल्द ही एक समर्पित टैब दिखाई देगा, जहाँ से आप अपनी किस्तों की स्वीकृति और डीबीटी ट्रांसफर की तारीख लाइव देख सकेंगे।
इसके साथ ही, भविष्य में किसी भी आकस्मिक स्थिति में अपने परिवार के वित्तीय अधिकारों को सुरक्षित रखने के लिए समय रहते EPF e-Nomination Kaise Kare Hindi Guide की प्रक्रिया को भी पोर्टल पर पूरा कर लेना चाहिए।
एक वास्तविक केस स्टडी: जब पहली नौकरी में अमित को मिला ₹15,000 का सरकारी संबल
इस योजना के वास्तविक और प्रेरणादायक प्रभाव को समझने के लिए इस व्यावहारिक उदाहरण पर नजर डालते हैं।
केस स्टडी: अमित की पहली कॉरपोरेट जॉब अमित ने अपनी बी.कॉम की पढ़ाई पूरी करने के बाद पुणे की एक लॉजिस्टिक्स कंपनी में जूनियर अकाउंटेंट के रूप में कार्यभार संभाला। उनका मासिक ग्रॉस वेतन ₹28,000 तय हुआ।
- शुरुआती चुनौती: अमित अपने घर से दूर अकेले पीजी में रहते थे। शुरुआती महीनों में पीजी का किराया, सिक्योरिटी डिपॉजिट और शहर में बसने के खर्चों के कारण उनका बजट काफी तंग चल रहा था। उन्हें अपनी कंपनी के एचआर से EPFO PM-VBRY Scheme के बारे में पता चला।
- पहली किस्त का भुगतान: अमित का पहली बार यूएएन जनरेट हुआ था और उनका बैंक खाता आधार से पूरी तरह लिंक था। जैसे ही उनकी कंपनी ने लगातार 6 महीने तक समय पर पीएफ जमा किया, ईपीएफओ के सिस्टम ने स्वचालित रूप से उनकी पात्रता को मंजूरी दे दी। अमित के बैंक खाते में बिना किसी फॉर्म भरे सीधे ₹7,500 की पहली किस्त डीबीटी द्वारा क्रेडिट हो गई।
- फाइनेंशियल लिटरेसी कोर्स और दूसरी किस्त: पहली किस्त मिलने के बाद अमित ने ईपीएफओ पोर्टल पर लॉगिन किया और वीकेंड पर 3 घंटे का डिजिटल ‘फाइनेंशियल लिटरेसी कोर्स’ पूरा कर लिया। जब उनके 12 महीने पूरे हुए, तो शेष ₹7,500 की दूसरी किस्त भी उनके खाते में भेज दी गई, जिसका एक हिस्सा नियमों के अनुसार उनकी बचत योजना में ट्रांसफर हो गया।
- सीख: अमित ने इस ₹15,000 की सहायता से न केवल अपने शुरुआती वित्तीय दबाव को संभाला, बल्कि कोर्स से सीख लेकर पहली बार अपनी एक छोटी म्यूचुअल फंड एसआईपी भी शुरू की।
यदि बीच में नौकरी बदल ली तो क्या होगा? (Job Switch Rules)
अक्सर युवा बेहतर पैकेज के लिए साल भर के भीतर कंपनी बदल लेते हैं। क्या ऐसी स्थिति में EPFO PM-VBRY Scheme का लाभ बंद हो जाएगा?
- सेवा की निरंतरता का नियम (Continuity of Service): यदि आप 6 महीने बाद अपनी पहली कंपनी छोड़ते हैं और 30 से 60 दिनों के भीतर किसी दूसरी ईपीएफओ-पंजीकृत कंपनी में जॉइन कर लेते हैं, तो आपका लाभ रद्द नहीं होगा।
- यूएएन ट्रांसफर जरूरी: आपको अपनी नई कंपनी में वही पुराना यूएएन नंबर देना होगा ताकि आपकी सेवा अवधि का रिकॉर्ड निरंतर बना रहे। पुरानी कंपनी का हिसाब निपटाते समय Full & Final Settlement के नियमों का पालन करें और पोर्टल के जरिए पीएफ खाते को ऑटो-ट्रांसफर करवाएं।
- दूसरी किस्त की पात्रता: जैसे ही आपकी कुल संयुक्त सेवा (कंपनी A + कंपनी B) मिलाकर 12 महीने पूरी हो जाएगी और आप फाइनेंशियल लिटरेसी कोर्स पूरा कर लेंगे, तो EPFO PM-VBRY Scheme की दूसरी किस्त आपके बैंक खाते में सफलतापूर्वक क्रेडिट कर दी जाएगी।
अक्सर पूछे जाने वाले प्रश्न (FAQs: विशेषज्ञों द्वारा विस्तृत उत्तर)
Q1. क्या EPFO PM-VBRY Scheme का पैसा मेरे पीएफ खाते में जुड़ेगा या सीधे बैंक खाते में आएगा?
यह पैसा आपके पीएफ पासबुक में नहीं जुड़ता। यह सीधे कर्मचारी के व्यक्तिगत बैंक खाते में डीबीटी (Direct Benefit Transfer) के जरिए नकद रूप में भेजा जाता है, जिसका उपयोग आप अपनी व्यक्तिगत जरूरतों के लिए कर सकते हैं।
Q2. यदि मेरा ग्रॉस वेतन ₹40,000 है, तो मुझे कुल कितना इंसेंटिव मिलेगा?
योजना के तहत 1 महीने के वेतन के बराबर प्रोत्साहन मिलता है, लेकिन इसकी अधिकतम वैधानिक सीमा ₹15,000 निर्धारित है। इसलिए यदि आपका मासिक वेतन ₹40,000 भी है, तब भी आपको दो किस्तों में अधिकतम ₹15,000 का ही कुल लाभ मिलेगा।
Q3. क्या इस योजना का लाभ पाने के लिए कर्मचारी को अलग से कोई सरकारी फीस देनी होती है?
बिल्कुल नहीं। EPFO PM-VBRY Scheme पूरी तरह से निःशुल्क और सरकारी सहायता योजना है। इसके लिए किसी बिचौलिए या फीस की आवश्यकता नहीं होती; यह पूरी तरह आपके यूएएन और आधार के माध्यम से संचालित होती है।
Q4. क्या पहले से नौकरी कर रहे पुराने कर्मचारी भी इस ₹15,000 के लिए आवेदन कर सकते हैं?
नहीं। यह योजना विशेष रूप से उन नए युवाओं के लिए तैयार की गई है जो पहली बार संगठित क्षेत्र में कदम रख रहे हैं और जिनका पहली बार नया यूएएन जनरेट हुआ है। पुराने पीएफ खाताधारक इसके दायरे में नहीं आते।
Q5. यदि किसी महीने कंपनी ने पीएफ जमा करने में देरी कर दी तो क्या मेरी किस्त अटक जाएगी?
यदि कंपनी ने किसी तकनीकी कारण से चालान जमा करने में थोड़ा विलंब किया है, तो जैसे ही कंपनी पिछला बकाया जमा करेगी, सिस्टम आपकी निरंतरता को सत्यापित करके EPFO PM-VBRY Scheme की रुकी हुई किस्त जारी कर देगा।
Q6. क्या इस योजना के तहत मिलने वाले ₹15,000 पर कोई इनकम टैक्स देना होगा?
सरकारी कल्याणकारी प्रत्यक्ष लाभ अंतरण (DBT) और रोजगार प्रोत्साहन होने के कारण यह राशि कर्मचारियों के लिए राहत स्वरूप है, और सामान्यतः ₹1 लाख तक के वेतन स्लैब वाले कर्मचारियों पर इसका कोई प्रतिकूल टैक्स प्रभाव नहीं पड़ता।
Q7. फाइनेंशियल लिटरेसी कोर्स पूरा करने के लिए कितना समय मिलता है?
पहली किस्त मिलने के बाद से लेकर 12 महीने पूरे होने तक कर्मचारी के पास पर्याप्त समय होता है कि वह अपनी सुविधानुसार ऑनलाइन पोर्टल पर जाकर इस मॉड्यूल को पूरा कर सके।
निष्कर्ष और अगला कदम
केंद्र सरकार की EPFO PM-VBRY Scheme पहली बार नौकरी में आने वाले देश के करोड़ों युवाओं के लिए केवल एक आर्थिक उपहार नहीं है, बल्कि यह उन्हें संगठित रोजगार के स्थायित्व और सुरक्षित वित्तीय भविष्य से जोड़ने का एक मजबूत सेतु है। ₹15,000 का यह इंसेंटिव शुरुआती करियर के संघर्षों को आसान बनाता है और युवाओं में आत्मनिर्भरता की भावना भरता है। यदि आप भी अपनी पहली नौकरी शुरू कर रहे हैं, तो अपने अधिकारों को समझें और इस सरकारी योजना का पूरा लाभ उठाएं।
अभी कदम उठाएं: अपनी कंपनी के एचआर से अपना नया यूएएन नंबर प्राप्त करें, ईपीएफओ मेंबर पोर्टल पर लॉगिन करके अपनी प्रोफाइल पूरी करें और सुनिश्चित करें कि आपका बैंक खाता आधार से सक्रिय रूप से लिंक है।
क्या आपके मन में EPFO PM-VBRY Scheme, पात्रता शर्तों या डीबीटी बैंक खाते को लेकर कोई संशय है? नीचे कमेंट बॉक्स में अपना सवाल जरूर पूछें—हमारी विशेषज्ञ टीम आपके हर प्रश्न का सटीक और प्रामाणिक उत्तर देने के लिए सदैव तत्पर है!
अस्वीकरण (Mandatory Legal Disclaimer)
यह लेख EPFO PM-VBRY Scheme के संबंध में केवल सामान्य जानकारी, कैरियर मार्गदर्शन और वित्तीय साक्षरता के उद्देश्य से तैयार किया गया है। हम कर्मचारी भविष्य निधि संगठन (EPFO) या श्रम मंत्रालय के आधिकारिक प्रतिनिधि नहीं हैं। सरकारी योजनाओं के पात्रता मानदंड, किस्तों का वितरण और तकनीकी प्रक्रियाएं समय-समय पर जारी होने वाले आधिकारिक गजट और ईपीएफओ सर्कुलर के अनुसार संशोधित हो सकती हैं। किसी भी अंतिम क्लेम या विधिक सहायता के लिए अपने अधिकृत नियोक्ता (HR) या नजदीकी ईपीएफओ क्षेत्रीय कार्यालय से आधिकारिक संपर्क अवश्य करें।