EPFO EDLI Scheme (2026): PF खाते पर ₹7 लाख का मुफ़्त बीमा, कैलकुलेशन फॉर्मूला और ऑनलाइन क्लेम का पूरा प्रोसेस
भारत में प्राइवेट सेक्टर या संगठित क्षेत्र में काम करने वाले करोड़ों कर्मचारी हर महीने अपनी सैलरी से प्रोविडेंट फंड (PF) कटवाते हैं। अधिकांश कर्मचारियों को केवल यह जानकारी होती है कि उनका यह पैसा रिटायरमेंट फंड, इमरजेंसी विड्रॉल या पेंशन के लिए जमा हो रहा है। लेकिन कर्मचारी भविष्य निधि संगठन (EPFO) का एक ऐसा जीवन रक्षक पहलू भी है जिसके बारे में 90% कर्मचारियों और उनके आश्रितों को पूरी जानकारी नहीं होती। इस योजना का नाम है EPFO EDLI Scheme (Employees’ Deposit Linked Insurance Scheme)। यह योजना हर सक्रिय पीएफ सदस्य को बिना किसी अतिरिक्त खर्च के ₹2.5 लाख से लेकर ₹7 लाख तक का मुफ़्त जीवन बीमा (Life Insurance Cover) प्रदान करती है।
यदि आप अपनी सैलरी स्लिप में होने वाली वैधानिक कटौतियों यानी Salary Slip Kaise Samjhe, पेंशन खाते के अधिकारों और बैलेंस ट्रैकिंग यानी EPS Pension Kya Hai Balance Kaise Check Kare, भविष्य निधि से जुड़े ताज़ा संशोधनों यानी New EPF Rules 2026, और रिटायरमेंट या सेवा समाप्ति पर मिलने वाले अंतिम भुगतानों यानी Full & Final Settlement के बारे में जानते हैं, तो EPFO EDLI Scheme के नियमों को समझना भी आपके परिवार की आर्थिक सुरक्षा के लिए बेहद अनिवार्य है।
किसी भी दुर्भाग्यपूर्ण घटना की स्थिति में क्लेम की प्रक्रिया को सुगम बनाने के लिए ईपीएफओ पोर्टल पर डिजिटल नॉमिनेशन यानी EPF E-Nomination Kaise Kare Hindi Guide पूरा रखना सबसे अहम कदम होता है। इस विस्तृत गाइड में, हम ईडीएलआई योजना के हर पहलू, कैलकुलेशन फॉर्मूले और क्लेम की प्रक्रिया को सरल हिंदी में समझेंगे।
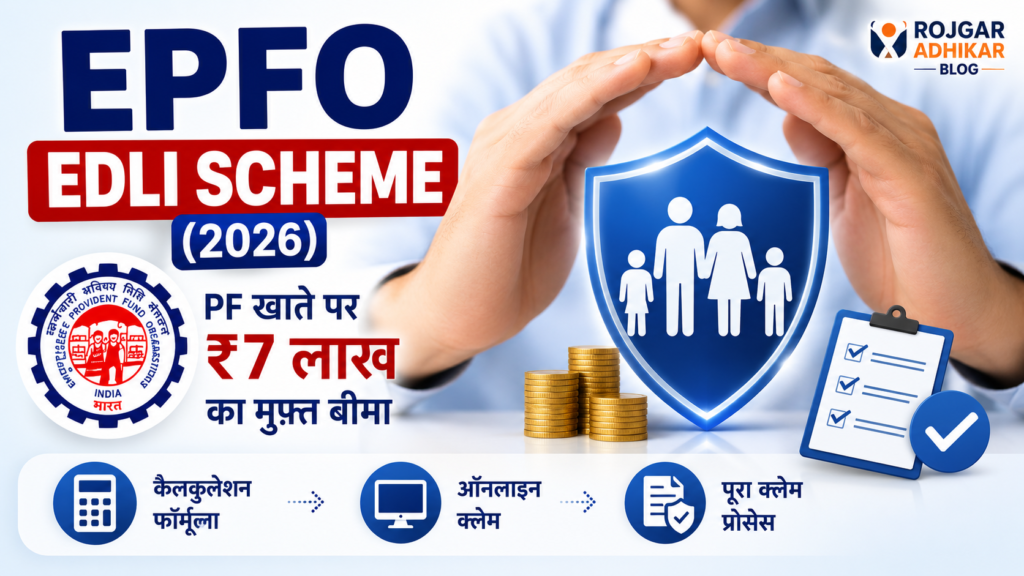
EPFO EDLI Scheme कर्मचारी भविष्य निधि संगठन द्वारा 1976 में शुरू की गई एक वैधानिक सामाजिक सुरक्षा बीमा योजना है। इसके अंतर्गत यदि किसी सेवारत कर्मचारी (Active Employee) की सेवाकाल के दौरान किसी भी कारणवश (बीमारी, दुर्घटना या प्राकृतिक) मृत्यु हो जाती है, तो उसके पंजीकृत नॉमिनी या कानूनी उत्तराधिकारी को न्यूनतम ₹2.5 लाख और अधिकतम ₹7 लाख तक की एकमुश्त बीमा राशि दी जाती है। इस बीमा के लिए कर्मचारी के वेतन से कोई प्रीमियम नहीं काटा जाता; इसका पूरा खर्च नियोक्ता (कंपनी) वहन करता है।
Key Takeaways (मुख्य बिंदु)
- शून्य प्रीमियम लागत: EPFO EDLI Scheme के तहत कर्मचारी को कोई प्रीमियम नहीं देना होता; कंपनी कर्मचारी के मूल वेतन का 0.5% प्रीमियम के रूप में जमा करती है।
- बीमा कवरेज दायरा: योजना के तहत न्यूनतम बीमित राशि ₹2,50,000 और अधिकतम बीमित राशि ₹7,00,000 तय की गई है।
- मृत्यु का कारण बाध्यकारी नहीं: कार्यस्थल पर दुर्घटना, सामान्य बीमारी, अस्पताल में इलाज के दौरान या प्राकृतिक मृत्यु—हर स्थिति में यह क्लेम मान्य होता है।
- 12 महीने की निरंतर सेवा: पिछले 12 महीनों के दौरान यदि कर्मचारी ने कंपनी बदली भी हो, तब भी सेवा में निरंतरता रहने पर पूरा क्लेम मिलता है।
- डिजिटल नॉमिनेशन का लाभ: यदि पीएफ खाते में ई-नॉमिनेशन पूरा है, तो नॉमिनी को बिना किसी अदालती दस्तावेज के सीधे बैंक खाते में भुगतान मिल जाता है।
EPFO EDLI Scheme क्या है और यह कैसे काम करती है?
सरल शब्दों में समझें तो जब कोई प्रतिष्ठान कर्मचारी भविष्य निधि अधिनियम (EPF Act, 1952) के तहत पंजीकृत होता है, तो उसके सभी पात्र कर्मचारियों पर तीन प्रमुख योजनाएं स्वतः लागू हो जाती हैं:
- कर्मचारी भविष्य निधि योजना (EPF)
- कर्मचारी पेंशन योजना (EPS)
- कर्मचारी जमा लिंक्ड बीमा योजना (EPFO EDLI Scheme)
1. प्रीमियम और अंशदान का पूरा गणित
बहुत से कर्मचारियों को यह चिंता होती है कि क्या इस जीवन बीमा के लिए उनकी इन-हैंड सैलरी से कोई कटौती होती है। इसका स्पष्ट उत्तर है—बिल्कुल नहीं।
- कर्मचारी का अंशदान: ₹0 (शून्य)।
- कंपनी का अंशदान: नियोक्ता (Employer) कर्मचारी के मूल वेतन (Basic Salary + DA) का 0.5% हिस्सा (अधिकतम ₹15,000 की वेतन सीमा पर ₹75 प्रति माह) सीधे ईडीएलआई फंड में जमा करता है। इसके अलावा, कंपनी 0.01% प्रशासनिक शुल्क भी देती है।
2. कौन से कर्मचारी इसके पात्र हैं?
हर वह कर्मचारी जिसका पीएफ कटता है, वह पहले ही दिन से EPFO EDLI Scheme के तहत कवर्ड होता है। इसके लिए किसी मेडिकल टेस्ट, पॉलिसी डॉक्यूमेंट या अलग से आवेदन करने की आवश्यकता नहीं होती।
EDLI Insurance Calculation Formula: क्लेम राशि का सटीक गणित
ईपीएफओ ने EPFO EDLI Scheme के तहत मिलने वाली बीमा राशि की गणना के लिए एक पारदर्शी और वैधानिक सूत्र निर्धारित किया है:
- औसत मूल वेतन (Average Basic Salary): मृत्यु से ठीक पहले के 12 महीनों का औसत बेसिक वेतन (अधिकतम वैधानिक सीमा ₹15,000 प्रति माह)।
- बोनस राशि (Bonus Component): पिछले 12 महीनों के औसत पीएफ बैलेंस का 50% हिस्सा (अधिकतम सीमा ₹1,75,000)।
अधिकतम और न्यूनतम सीमा का नियम
अधिकतम क्लेम (Maximum Limit):
न्यूनतम क्लेम (Minimum Assurance):
यदि कर्मचारी ने मृत्यु से पहले निरंतर 12 महीने की सेवा पूरी कर ली है, तो भले ही उसका बेसिक वेतन कम हो, नॉमिनी को न्यूनतम ₹2,50,000 का भुगतान सुनिश्चित किया जाता है।
आइए एक व्यावहारिक तालिका के माध्यम से समझें कि विभिन्न वेतन स्तरों पर EPFO EDLI Scheme के तहत कितनी बीमा राशि बनती है:
| मासिक बेसिक वेतन (Basic + DA) | वेतन गुणक गणना (Basic × 35) | अनुमानित बोनस राशि (अधिकतम ₹1.75 लाख) | कुल देय बीमा राशि (Total Payout) |
| ₹8,000 प्रति माह | ₹2,80,000 | ₹1,40,000 | ₹4,20,000 |
| ₹12,000 प्रति माह | ₹4,20,000 | ₹1,75,000 | ₹5,95,000 |
| ₹15,000 प्रति माह | ₹5,25,000 | ₹1,75,000 | ₹7,00,000 (अधिकतम) |
| ₹30,000 प्रति माह (कैप्ड ₹15k) | ₹5,25,000 | ₹1,75,000 | ₹7,00,000 (अधिकतम) |
यह तालिका स्पष्ट रूप से दर्शाती है कि आपका मूल वेतन चाहे ₹15,000 हो या ₹50,000, वैधानिक कैप के तहत अधिकतम बीमा राशि ₹7 लाख ही निर्धारित होती है, जैसा कि आपकी मासिक Salary Slip Kaise Samjhe में दर्ज बेसिक पे कंपोनेंट से तय होता है।
EDLI क्लेम के लिए आवश्यक पात्रता और शर्तें (Eligibility Criteria)
EPFO EDLI Scheme का पूरा लाभ प्राप्त करने के लिए निम्नलिखित मुख्य शर्तों का पूरा होना आवश्यक है:
- सेवा में सक्रिय होना (In-Service Death): कर्मचारी की मृत्यु के समय उसका नाम कंपनी के मस्टर रोल या पेरोल पर होना चाहिए। इसका अर्थ यह नहीं है कि मृत्यु ऑफिस में ही होनी चाहिए; यदि कर्मचारी छुट्टी पर है, बीमार है या घर पर है, तब भी वह बीमित माना जाता है।
- 12 महीने की निरंतर सेवा का नियम: न्यूनतम ₹2.5 लाख और बोनस लाभ पाने के लिए पिछले 12 महीनों का सेवाकाल देखा जाता है। यदि कर्मचारी ने पिछले एक साल में नौकरी बदली है, लेकिन दोनों कंपनियों के बीच कोई लंबा ब्रेक नहीं था और पीएफ ट्रांसफर हुआ है, तो सेवा निरंतर मानी जाएगी।
- ई-नॉमिनेशन की अनिवार्यता: क्लेम में किसी भी प्रकार की देरी से बचने के लिए पीएफ पोर्टल पर EPF E-Nomination Kaise Kare Hindi Guide का पूरा होना सबसे बड़ा कारक है। यदि नॉमिनी पंजीकृत है, तो पैसा सीधे उसके बैंक खाते में बिना किसी विवाद के पहुंचता है।
आधिकारिक सरकारी पोर्टल और लिंक्स (External References)
ईडीएलआई बीमा योजना और डेथ क्लेम से जुड़े आधिकारिक सरकारी नियमों की पुष्टि के लिए निम्नलिखित पोर्टलों का संदर्भ लें:
- EPFO Official Portal: कर्मचारी भविष्य निधि संगठन की आधिकारिक वेबसाइट, जहाँ ईडीएलआई योजना के वैधानिक गजट और सर्कुलर उपलब्ध हैं।
- EPFO Unified Member Portal: यूएएन और ई-नॉमिनेशन स्थिति की जांच हेतु आधिकारिक सदस्य पोर्टल।
क्लेम प्रक्रिया: Form 5IF कैसे भरें और पैसे कैसे पाएं? (Step-by-Step Claim Process)
जब किसी सेवारत कर्मचारी की मृत्यु हो जाती है, तो उसके परिवार या नॉमिनी को EPFO EDLI Scheme के तहत मिलने वाली बीमा राशि के लिए सही प्रक्रिया का पालन करना होता है। ईपीएफओ ने इस प्रक्रिया को अब काफी सरल और एकीकृत कर दिया है:
1. कंपोजिट क्लेम फॉर्म (Composite Claim Form in Death Cases)
पहले पीएफ, पेंशन और बीमा के लिए अलग-अलग फॉर्म (Form 20, Form 10D, और Form 5IF) भरने पड़ते थे। अब ईपीएफओ ने इन सभी को मिलाकर एक साझा फॉर्म बना दिया है, जिसे ‘Composite Claim Form (Death)’ कहा जाता है। इसमें EPFO EDLI Scheme का क्लेम शामिल होता है।
2. स्टेप-बाय-स्टेप आवेदन प्रक्रिया
- फॉर्म डाउनलोड व विवरण भरना: ईपीएफओ पोर्टल से कंपोजिट डेथ क्लेम फॉर्म डाउनलोड करें। इसमें मृतक कर्मचारी का यूएएन (UAN), पीएफ खाता संख्या, मृत्यु की तिथि और नॉमिनी का बैंक विवरण भरें।
- नियोक्ता (Employer) द्वारा सत्यापन: फॉर्म को उस कंपनी के पास ले जाएं जहाँ कर्मचारी अंतिम बार कार्यरत था। कंपनी का अधिकृत हस्ताक्षरकर्ता (HR/Director) कर्मचारी की सेवा, अंतिम वेतन और मृत्यु के समय सक्रिय होने का सत्यापन करेगा।
- आवश्यक दस्तावेज संलग्न करना: मृत्यु प्रमाण पत्र और नॉमिनी के बैंक पासबुक की मूल प्रति या कैंसिल्ड चेक साथ लगाएं।
- ईपीएफओ कार्यालय में जमा: फॉर्म को संबंधित क्षेत्रीय ईपीएफओ (EPFO Field Office) में जमा करें। यदि कंपनी बंद हो चुकी है, तो बैंक मैनेजर या किसी राजपत्रित अधिकारी (Gazetted Officer) से अटेस्ट कराकर सीधे जमा किया जा सकता है।
- राशि का अंतरण: दस्तावेजों के सत्यापन के बाद 7 से 15 कार्यदिवसों के भीतर EPFO EDLI Scheme का पैसा सीधे नॉमिनी के बैंक खाते में एनईएफटी (NEFT) के जरिए भेज दिया जाता है।
इसके अलावा, मृतक कर्मचारी के परिवार को मिलने वाली मासिक विधवा और बाल पेंशन के लिए EPS Pension Kya Hai Balance Kaise Check Kare के नियमों का पालन किया जाता है, जबकि पीएफ बचत का अंतिम भुगतान Full & Final Settlement के तहत निपटाया जाता है।
आवश्यक दस्तावेज चेकलिस्ट (Mandatory Documents Checklist)
EPFO EDLI Scheme के क्लेम को बिना किसी रुकावट या आपत्ति (Rejection) के पास कराने के लिए निम्नलिखित दस्तावेजों की स्पष्ट प्रतियां आवश्यक हैं:
| दस्तावेज का नाम (Document) | जारीकर्ता प्राधिकरण (Issuing Authority) | कानूनी उद्देश्य (Purpose) |
| मूल मृत्यु प्रमाण पत्र (Death Certificate) | नगर निगम, नगर पालिका या ग्राम पंचायत | मृत्यु की तिथि और स्थान को आधिकारिक रूप से प्रमाणित करने हेतु। |
| नॉमिनी का बैंक खाता प्रमाण (Cancelled Cheque / Passbook) | अधिकृत बैंक शाखा | बीमा राशि के सीधे और सुरक्षित बैंक ट्रांसफर (NEFT/RTGS) के लिए। |
| नॉमिनी व आश्रितों के पहचान पत्र (Aadhaar & PAN) | यूआईडीएआई (UIDAI) व आयकर विभाग | नॉमिनी की पहचान और संबंध का सत्यापन करने के लिए। |
| ई-नॉमिनेशन डिजिटल पावती (EPF E-Nomination Kaise Kare Hindi Guide) | ईपीएफओ एकीकृत पोर्टल | यह साबित करने के लिए कि मृतक ने आधिकारिक रूप से किसे नॉमिनी बनाया था। |
| उत्तराधिकार प्रमाण पत्र (Succession Certificate) | सक्षम सिविल न्यायालय (Civil Court) | केवल तभी आवश्यक जब पीएफ खाते में कोई नॉमिनी दर्ज न हो और परिवार में विवाद हो। |
एक वास्तविक केस स्टडी: जब ई-नॉमिनेशन के जरिए राजेश के परिवार को 14 दिन में ₹7 लाख मिले
इस योजना के वास्तविक और संवेदनशील प्रभाव को समझने के लिए एक वास्तविक मामले पर गौर करते हैं।
केस स्टडी: राजेश कुमार का आकस्मिक निधन
राजेश कुमार एक ऑटोमोबाइल कंपोनेंट मैन्युफैक्चरिंग कंपनी में पिछले 6 वर्षों से प्रोडक्शन सुपरवाइजर के रूप में कार्यरत थे। उनका मासिक मूल वेतन (Basic Salary) ₹18,000 था। एक दिन अचानक दिल का दौरा पड़ने से उनका असामयिक निधन हो गया।
- पारिवारिक स्थिति: राजेश अपने परिवार में अकेले कमाने वाले सदस्य थे। उनकी पत्नी और दो छोटे बच्चों के सामने आर्थिक संकट खड़ा हो गया। परिवार को केवल यह पता था कि राजेश का पीएफ कटता था, लेकिन वे EPFO EDLI Scheme के तहत मिलने वाले ₹7 लाख के जीवन बीमा से पूरी तरह अनजान थे।
- समाधान: कंपनी के एचआर विभाग ने राजेश के रिकॉर्ड की जांच की। सौभाग्य से, राजेश ने छह महीने पहले ही ईपीएफओ पोर्टल पर अपनी पत्नी का EPF E-Nomination Kaise Kare Hindi Guide पूरा कर रखा था। एचआर ने स्वयं पहल करते हुए कंपोजिट डेथ क्लेम फॉर्म तैयार किया। राजेश का मूल वेतन ₹15,000 की वैधानिक सीमा से अधिक था और पीएफ बैलेंस भी पर्याप्त था। कंपनी ने फॉर्म सत्यापित करके ईपीएफओ कार्यालय में जमा कराया। ठीक 14 दिनों के भीतर EPFO EDLI Scheme के तहत अधिकतम ₹7,00,000 की बीमा राशि सीधे उनकी पत्नी के बैंक खाते में ट्रांसफर हो गई। इसके साथ ही उनकी पत्नी को आजीवन विधवा पेंशन और बच्चों को 25 वर्ष की आयु तक मासिक बाल पेंशन भी स्वीकृत हुई।
- सीख: पीएफ खाते में ई-नॉमिनेशन अपडेट रखना केवल एक प्रक्रिया नहीं, बल्कि किसी अप्रिय घटना के समय परिवार को दर-दर भटकने से बचाने वाली सबसे बड़ी सुरक्षा ढाल है।
सामान्य समस्याएं और उनका समाधान (Troubleshooting & Delays)
EPFO EDLI Scheme का क्लेम करते समय आश्रितों को अक्सर निम्नलिखित प्रशासनिक अड़चनों का सामना करना पड़ता है:
| आने वाली समस्या | संभावित कारण | व्यावहारिक समाधान |
| खाते में नॉमिनी का नाम दर्ज न होना | कर्मचारी द्वारा ई-नॉमिनेशन न किया जाना। | परिवार के सभी सदस्यों की सहमति से शपथ पत्र (NOC Affidavit) या कोर्ट से उत्तराधिकार प्रमाण पत्र लगाएं। |
| कंपनी द्वारा फॉर्म पर हस्ताक्षर करने से मना करना | कंपनी का बंद होना या प्रबंधन से विवाद। | बैंक मैनेजर, राजपत्रित अधिकारी (Gazetted Officer) या सांसद/विधायक से फॉर्म सत्यापित करवाकर सीधे ईपीएफओ में जमा करें। |
| 12 महीने की निरंतर सेवा पर आपत्ति | नौकरी बदलने के बाद पीएफ ट्रांसफर न होना। | पुरानी कंपनी और नई कंपनी दोनों के पीएफ खातों का विवरण जोड़ें और निरंतर सेवा का साक्ष्य दें। |
पीएफ में हुए हालिया तकनीकी सुधारों और नियमों के बारे में अधिक जानने के लिए हमारे विस्तृत लेख New EPF Rules 2026 का संदर्भ लें।
अक्सर पूछे जाने वाले प्रश्न (FAQs: विशेषज्ञों द्वारा विस्तृत उत्तर)
Q1. क्या EPFO EDLI Scheme का लाभ पाने के लिए कर्मचारी के वेतन से कोई प्रीमियम कटता है?
नहीं, EPFO EDLI Scheme पूरी तरह से कर्मचारियों के लिए निःशुल्क है। इसके लिए कर्मचारी के वेतन से ₹1 भी नहीं कटता। पूरा 0.5% प्रीमियम नियोक्ता (कंपनी) द्वारा वहन किया जाता है। इसकी पुष्टि आप अपनी मासिक Salary Slip Kaise Samjhe में देख सकते हैं।
Q2. यदि किसी कर्मचारी की मृत्यु नौकरी छोड़ने (Resignation) के बाद होती है, तो क्या यह बीमा मिलता है?
नहीं, यह लाभ केवल ‘सेवारत कर्मचारियों’ (Active Employees) के लिए है। यदि कर्मचारी ने नौकरी छोड़ दी है और उसका पीएफ कटना बंद हो चुका है, तो मृत्यु होने पर EPFO EDLI Scheme का बीमा क्लेम नहीं मिलता। ऐसी स्थिति में परिवार को केवल जमा पीएफ और पेंशन फंड का पैसा ही मिलता है।
Q3. योजना के तहत न्यूनतम और अधिकतम कितनी बीमा राशि मिलती है?
न्यूनतम बीमित राशि ₹2,50,000 (यदि पिछले 12 महीनों में निरंतर सेवा रही हो) और अधिकतम बीमित राशि ₹7,00,000 निर्धारित है।
Q4. यदि पीएफ खाते में नॉमिनी का नाम दर्ज नहीं है, तो बीमा का पैसा किसे मिलेगा?
यदि नॉमिनी दर्ज नहीं है, तो कानूनी उत्तराधिकारियों (जैसे पत्नी, बच्चे या माता-पिता) को परिवार के सभी सदस्यों के अनापत्ति प्रमाण पत्र (NOC) या सक्षम न्यायालय द्वारा जारी उत्तराधिकार प्रमाण पत्र (Succession Certificate) के आधार पर यह राशि दी जाती है।
Q5. क्या आत्महत्या (Suicide) या सामान्य बीमारी से मृत्यु होने पर भी यह क्लेम मान्य है?
हाँ, EPFO EDLI Scheme के तहत मृत्यु का कारण कोई भी हो—चाहे वह बीमारी हो, दुर्घटना, प्राकृतिक मृत्यु या आत्महत्या—यदि कर्मचारी मृत्यु के समय कंपनी के रोल पर था, तो नॉमिनी को पूरा क्लेम मिलता है।
Q6. फॉर्म जमा करने के कितने दिनों के भीतर बैंक खाते में पैसा आ जाता है?
ईपीएफओ के सिटीजन चार्टर के अनुसार, सभी सही दस्तावेज जमा होने के 7 से 15 कार्यदिवसों के भीतर क्लेम का निपटारा हो जाता है। यदि कोई देरी होती है, तो ईपीएफओ के ग्रीवेंस पोर्टल (EPFiGMS) पर शिकायत दर्ज कराई जा सकती है।
Q7. क्या कोई कंपनी अपनी मर्जी से इस योजना से बाहर हो सकती है?
केवल तभी, जब कंपनी अपने सभी कर्मचारियों को EPFO EDLI Scheme से बेहतर या इसके बराबर का कोई अन्य ग्रुप लाइफ इंश्योरेंस (Group Term Life Insurance) बिना किसी अतिरिक्त लागत के प्रदान कर रही हो और इसके लिए ईपीएफओ से धारा 17(2A) के तहत छूट ली गई हो।
निष्कर्ष और अगला कदम
कर्मचारी भविष्य निधि केवल एक रिटायरमेंट सेविंग टूल नहीं है, बल्कि EPFO EDLI Scheme के माध्यम से यह हर संगठित क्षेत्र के कामगार के परिवार के लिए ₹7 लाख की एक मजबूत वित्तीय ढाल भी है। जीवन अनिश्चितताओं से भरा है, और आपके न रहने पर आपका परिवार आर्थिक तंगी का शिकार न हो, यह सुनिश्चित करना आपकी जिम्मेदारी है। इस योजना का पूरा लाभ उठाने के लिए सबसे पहला और जरूरी कदम है अपने पीएफ खाते को डिजिटल रूप से अद्यतन रखना।
अभी कदम उठाएं: आज ही ईपीएफओ के यूनिफाइड मेंबर पोर्टल पर लॉगिन करें और चेक करें कि आपका EPF E-Nomination Kaise Kare Hindi Guide पूरा है या नहीं। यदि नॉमिनी दर्ज नहीं है, तो तुरंत अपने परिवार के सदस्य का नाम जोड़ें और उन्हें इस अधिकार के बारे में जरूर बताएं।
क्या आपके मन में ईडीएलआई बीमा, पीएफ डेथ क्लेम या ई-नॉमिनेशन से जुड़ा कोई सवाल है? नीचे कमेंट बॉक्स में जरूर पूछें—हमारी विशेषज्ञ टीम आपके हर संशय का सटीक और प्रामाणिक उत्तर देने के लिए सदैव तैयार है!
अस्वीकरण (Mandatory Legal Disclaimer)
यह लेख केवल सामान्य वित्तीय जागरूकता, कानूनी साक्षरता और शैक्षिक उद्देश्यों के लिए तैयार किया गया है। हम कर्मचारी भविष्य निधि संगठन (EPFO) या किसी भी सरकारी निकाय के आधिकारिक प्रतिनिधि नहीं हैं। ईपीएफओ के नियम, गणना फॉर्मूले और बीमा सीमाएं सरकारी अधिसूचनाओं के अनुसार समय-समय पर संशोधित हो सकती हैं। किसी भी विशिष्ट क्लेम, विवाद या कानूनी स्थिति में अपने नजदीकी ईपीएफओ क्षेत्रीय कार्यालय या योग्य विधिक सलाहकार से आधिकारिक परामर्श अवश्य लें।